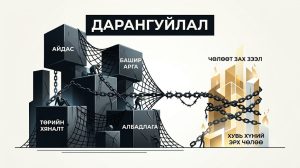
Монгол банкныхан гэнэт ухаан орж, нэг мэдсэн чинь ₮6.9 их наядын алдагдалтай болчихож гэнэ. Тиймээс одоо төсөв-мөнгөний бодлогын уялдааг хуульчлах, төв банкны хараат бус байдлыг хангах зорилгоор “Төрөөс мөнгөний бодлогын талаар 2027 онд баримтлах үндсэн чиглэл”-ийн төслийг боловсруулж, УИХ-д өргөн барьжээ. Өөрсдийн бодлогын алдааг ил тодоор, нээлттэй мэдээлж байгаа нь сайн талтай ч шийдэл нь бас л асуудалтай.
Үнэ тогтворжуулах хөтөлбөрөөр хөнгөлөлттэй зээл тарааж, ипотекийн ₮11.2 их наядын 73%~ийг буюу ₮8.2 их наядыг банкинд байхгүй мөнгөөр санхүүжүүлсэн гэдгээ хүлээн зөвшөөрч, түүхэндээ анх удаа Монгол банкны ерөнхийлөгч нь зах зээлд илүүдэл мөнгийг бий болгож, инфляцийн аргаар иргэдийн халаасыг хоосолсоор ирсэн тухай мэдэгдлээ. Оношоо бол зөв тавьж. Дээр дурдсан хорт үйлдлүүдийн үр дагаварт үл хөдлөхийн үнэ хэрхэн хөөсөрч, хэн ашиг хүртэж, хэн төлсөөр байгааг бид ойлгодог болсон. Өнөөдөр баян, ядуугийн зааг ялгаа улам холдсоор байгаа. Энэ бол эдийн засгийн ухааны Австрийн дэг сургуулийнхны ярьж сануулсаар ирсэн зээлийн тэлэлт болон Кантиллон эффектийн нөлөөг баталж буй хэлбэр мөн. Мөнгөний нийлүүлэлтийг өсгөх замаар зохиомол эрэлт үүсгэж, эдийн засгийг удирдаж болдоггүй гэдгийг зах зухаас нь ойлгож буй бололтой.
Харамсалтай нь тэдний хийх дараагийн үйлдлийг зүйрлүүлж хэлбэл “оношоо тодорхойлсон ч эмээ солихгүй”. Ипотекийг ЗГ-т шилжүүлэх замаар “Орон сууцжуулалтын банк” байгуулж, хөнгөлөлттэй зээлийн зөрүүг төсөвт тусгана! Цаагуураа ЗГ-ын бодлогыг дэмжиж байна. Ялзрал газар авна. 54,000 иргэн ₮7.9 их наядын ипотекийн зээл хүлээж байна гэнэ. Ипотекийн хөтөлбөр төсөвт суудаггүй байсныг болиулж, ЗГ-т шилжүүлэх юм байна. Үүний сайн тал нь төсвийн бодит алдагдлыг тооцоход бага ч атугай нэмэртэй байж болох ч муу тал нь хөнгөлөлттэй зээл зогсохгүй тул бага хүүтэй зээл орон сууцны үнийг хөөрөгдсөөр л байх нь. Төрийн шинэ банк бол шинэ мөнгө, шинэ лобби!
Үүнээс гадна Монгол банк мөнгөний нийлүүлэлтийг нэмэгдүүлдэг өөр бас олон арга замуудтай. Хамгийн худал үг нь “₮6.9 их наядын алдагдлыг татвар төлөгчдийн мөнгөөр төлөхгүй” гэнэ. Монгол банкны ерөнхийлөгч “Засгийн газар жилд ₮1.5 их наядаас доошгүй тусгай үнэт цаас гаргаж, 2027–2031 онд нийт ₮7 орчим их наядаар алдагдлыг нөхнө. Энэ үнэт цаасыг өрийн хязгаарт тооцохгүй, тиймээс төсөвт ямар ч дарамт учруулахгүй” гэж хэлж байна. Энэ бол цэвэр хууран мэхлэлт! Засгийн газрын үнэт цаас бол ирээдүйн татвар. Өөрөөр хэлбэл хүү, үндсэн төлбөрийг эцэстээ татвар төлөгчид л төлнө. Өрийг өрийн хязгаараас гадуур тооцох нь залилан. Аливаа улсын Төв банк ЗГ-ын бондыг өөрийн балансад эзэмших нь өрийг мөнгөжүүлэх сонгодог арга. Өөрөөр хэлбэл өмнө нь хэвлэсэн мөнгөө буцааж шингээх замаар нэг алдааны үр дагаврыг өөр алдаагаар засна гэсэн үг. Ер нь төсвөөс гадуур мөнгө бий болгож, элдэв зардал, зээл, татаас, баталгааг хэрэгжүүлдэг үзэгдлийг олон улсад “quasi-fiscal operation” гэдэг. Үүнийг төрийн өмчит компани, төв банк, төрийн банкаар дамжуулж хийдэг. Зардал нь улсын төсөв дээр шууд харагдахгүй ч төв банкны баланс дээр гарна. Энэ бол өнөөдрийн төсвийн дарамтыг ирээдүй рүү шилжүүлж буй үйлдэл буюу эцсийн бүлэгт өрийг л нэмж буй хэрэг!
Цаашаа явъя. Инфляцийг мах, шатахуун руу чихэж байна. “Улс төрчдийн шүүмжлэл эдийн засгийн үндэслэлгүй” гэжээ. Мэдээж энэ хоёр бүтээгдэхүүнд үнийн хяналт, төрийн зохицуулалт их байдгаас гадна бусад хүчин зүйлс ч нөлөөлдөг гэдгийг ойлгож байна. Мөн төр, төрийн зардал хэт данхайсаар байгааг ч хүмүүс харж байгаа. Гэхдээ надад асуулт байна. Мөнгөний нийлүүлэлтийн өсөлт 2025-2026(Q2) хугацаанд ₮47-₮54 их наяд болж тэлээгүй бол нэг барааны үнэ өсөхөд бусад бараанд зарцуулах ₮-ийн хэмжээ багасах байсан уу? Өнөөдөр бүх барааны үнэ өссөн! Инфляц бол эцсийн эцэст мөнгөний үзэгдэл.
Төсвийн тэлэлтийн тухайд бол санал нийлнэ. “Сонгуулийн өмнөх жилд төсвийн зардал 27.7 хувиар, сонгуулийн жилд 28.7 хувиар өсдөг. 25 жилийн 7 жилд нь 30 хувиас давжээ. 2027 оны ₮43.6 их наядын төсөвт байнгын шинжтэй урсгал зардлыг ₮6.7 их наядын нэг удаагийн ТӨК-ийн ногдол ашгаар санхүүжүүлэхээр төлөвлөсөн. Төр тэлэхийн хэрээр хувийн хэвшил агшдаг” гэжээ. Маш зөв хэлж. Гэхдээ тэр өргөн барьж буй “Төсөв-мөнгөний бодлогын уялдааг хуульчлах” саналд болгоомжтой хандах хэрэгтэй. Төв банк, ЗГ хоёр нь хараат бус л байх ёстой. Төсвийн алдагдлыг төв банкны бодлогоор нөхөж явсаар улс орнууд дампуурдаг. Жинхэнэ шийдэл бол мөнгөний нийлүүлэлтийг өсгөдөг байдлыг болиулах, төсвийн зарлагын хатуу дүрэм, төрийн хэмжээг багасгах явдал!
“ТӨК-ийн валютыг 100% Монголбанк худалдан авдаг 2019 оны зохицуулалтаас татгалзаж, зах зээлд өрсөлдөөнт байдлаар арилжаална. Своп эрсдэлийг Төв банк үүрэхээ болино. Ханшийг барих интервенцийн төлөөсөнд 14 жилийн турш жилд 188 тэрбумыг хүүнд төлж, своп хэлцлээс 1.6 их наядын алдагдал хүлээсэн” гэсэн саналтай нь 100% нийлнэ. Энэ бол үнэхээр зөв зүйтэй санал. Үнэ зах зээлийн зарчмаараа тогтох ёстой. Ханшийг хүчээр бариснаар ₮1.6 их наядын алдагдал хүлээснээ хүлээн зөвшөөрчээ. Мөн “$8.4 тэрбум долларын нөөцийн өсөлт нь экспортоос гадна банкуудын гаднаас татсан эх үүсвэрээс хамааралтай, мөн алтыг хэвлэсэн төгрөгөөр худалдан авч байна” гэж хэллээ. Энэ бол бидний Голланд өвчин даамжирсаар хавдар болсны илрэл. Энэ өвчин мөнгөний тогтолцоонд нэвчиж, Төв банк өөрөө уул уурхайгаар амьсгалдаг болжээ. Банкуудын гаднаас зээлж авчирсан мөнгө бол хурамтлал биш, харин өр. Бодит баялаг бүтээхгүй атлаа мөнгөний нийлүүлэлтийг л өсгөсөөр байхад ₮ үнэ цэнээ алдаж, үнэ өсөж харагдах нь эдийн засгийн хууль. Монгол төгрөгийн үнэ цэнэ бүтээмжээс бус байгалийн нөөц буюу нүүрс, алт, зэсийн үнээс хамаардаг болоод удаж буй. Түүхий эдийн үнэ өсөхөд төр тэлдэг, унахад нь өр тэлдэг тогтолцоог халах ёстой. Урсгал зардлыг уул уурхайн орлогоос салгах хэрэгтэй. Нөгөөтэйгүүр алт, гадаад валютад тавьдаг элдэв хоригуудыг чөлөөлж, ₮-ийг өрсөлдөөнд оруулж, иргэдэд алт эзэмших эрхийг нээж өг!
Банкны салбарын тухайд өрсөлдөөнийг нээснээр хүү жамаараа буух учиртай. Тэр тал дээр нь ерөнхийдөө санал нийлнэ. Харин элдэв нэртэй хатуу стандартууд нь жижиг, шинэ тоглогчдын орох босгыг өндөрсгөх эрсдэлтэй байж болох юм. Мөн тэр AI хяналт нь санхүүгийн хувийн нууцад заналхийлэх эсэхийг тооцож үзэх хэрэгтэй байх. Одоогоор энэ бол шинэ зүйл. Гол нь Төв банкны дижитал валют буюу CBDC-ээс холуур явах ёстой.
Эцэст нь хэлэхэд өнөөдрийн Монгол банк бүх бэрхшээлийг өнгөрсөн 15 жил рүү чихэж, шинэ ЗГ-ын бодлогыг алсуураа дэмжиж ажиллах юм байна. Хариуцлагыг хувь хүнээс бус институциас нэхэх нь зөв ч, шинэ удирдлагад ч хариуцлага яригдах нь цаг хугацааны л асуудал гэдгийг онцлоё. Харин мөнгө хэвлэсэн, ханш барьсан, төрийн ажил хийсэн гэдгээ хүлээн зөвшөөрч байгаа нь сайн хэрэг ч санал болгож буй эмчилгээ нь бичигдсэн жороо нөгөө халааснаасаа л гаргаж ирж байна. Алдагдлыг бонд руу, ипотекийг төрийн шинэ банк руу, эрсдэлийг ирээдүйн татвар төлөгчид рүү!!!